Domain hausratversicherung-lexikon.de kaufen?
Wir ziehen mit dem Projekt
hausratversicherung-lexikon.de um.
Sind Sie am Kauf der Domain
hausratversicherung-lexikon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausratversicherung-lexikon.de kaufen?
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **


Ähnliche Suchbegriffe für Bifazial
Top-Angebote
Produkte zum Begriff Bifazial:
-
Solarpanel | DMEG 500W Glas-Glas Bifazial Full BlackDas Solarmodul von DMEG Solar hat eine Leistung von 500 Wp und besteht aus 120 monokristallinen Silizium-Halbzellen. Der DMEGC 500 Wp verfügt über 2 mm dickes gehärtetes Glas mit Antireflexbeschichtung und hat einen maximalen Wirkungsgrad von 22,6 %. Dieses Solarpanel mit schwarzem Rahmen misst 1950 x 1134 x 30 mm. Mit DMEGC-Solarmodulen profitieren Sie von einer 25-jährigen Produkt- und 30-jährigen Leistungsgarantie.Vorteile von N-Typ SolarmodulenN-Typ-Solarmodule haben drei entscheidende Vorteile:N-Typ-Solarmodule erreichen eine höhere Leistung pro Quadratmeter.Bei diesen Modulen fällt die Degradation im Vergleich zum P-Typ geringer aus.Du profitierst von längeren Garantiezeiten.Daten DMEG 500Wp Glas-Glas Bifazial Full Black SolarmodulArtikelnummer: DM500M10RT-B60HBB Marke: DMEGC SolarHersteller: DMEGC SolarHerstellungsland: ChinaHS-Code: 85414300Garantie in Jahren: 25Leistungsgaranti...90,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
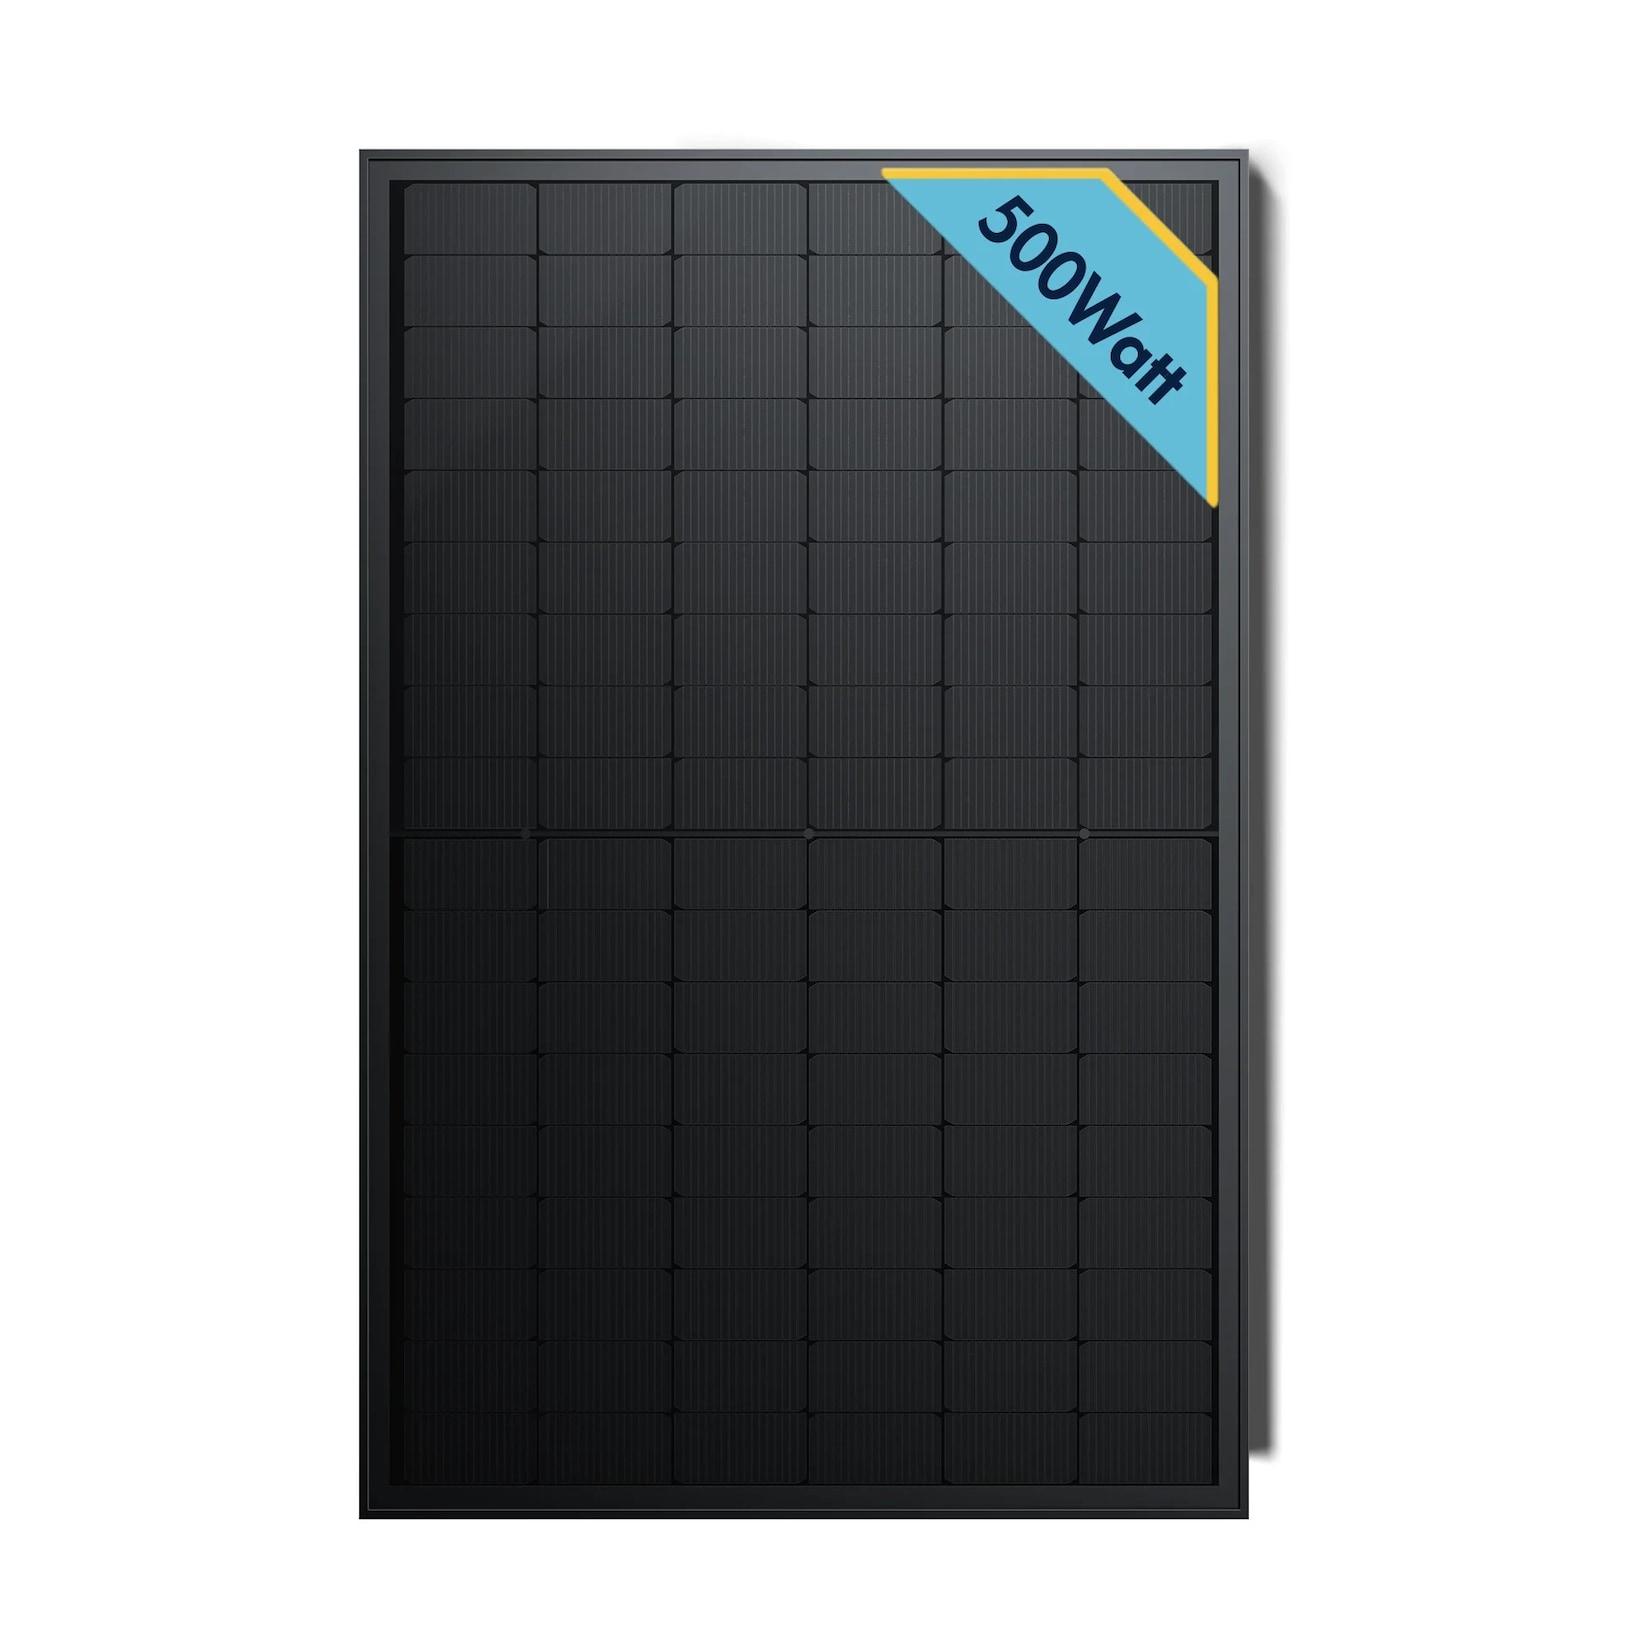
Solarmodul 500 Watt Bifazial Glas Solarpanel für Balkonkraftwerke• 0% MwSt. bei § 12 Abs. 3 UStG. Lieferumfang:1x500w Solarmodule Hochleistung Solarmodule: Die Solarmodule haben eine Gesamtleistung von 500W und bieten eine Produktgarantie von 25 Jahren sowie eine Leistungsgarantie von 30 Jahren. G259,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
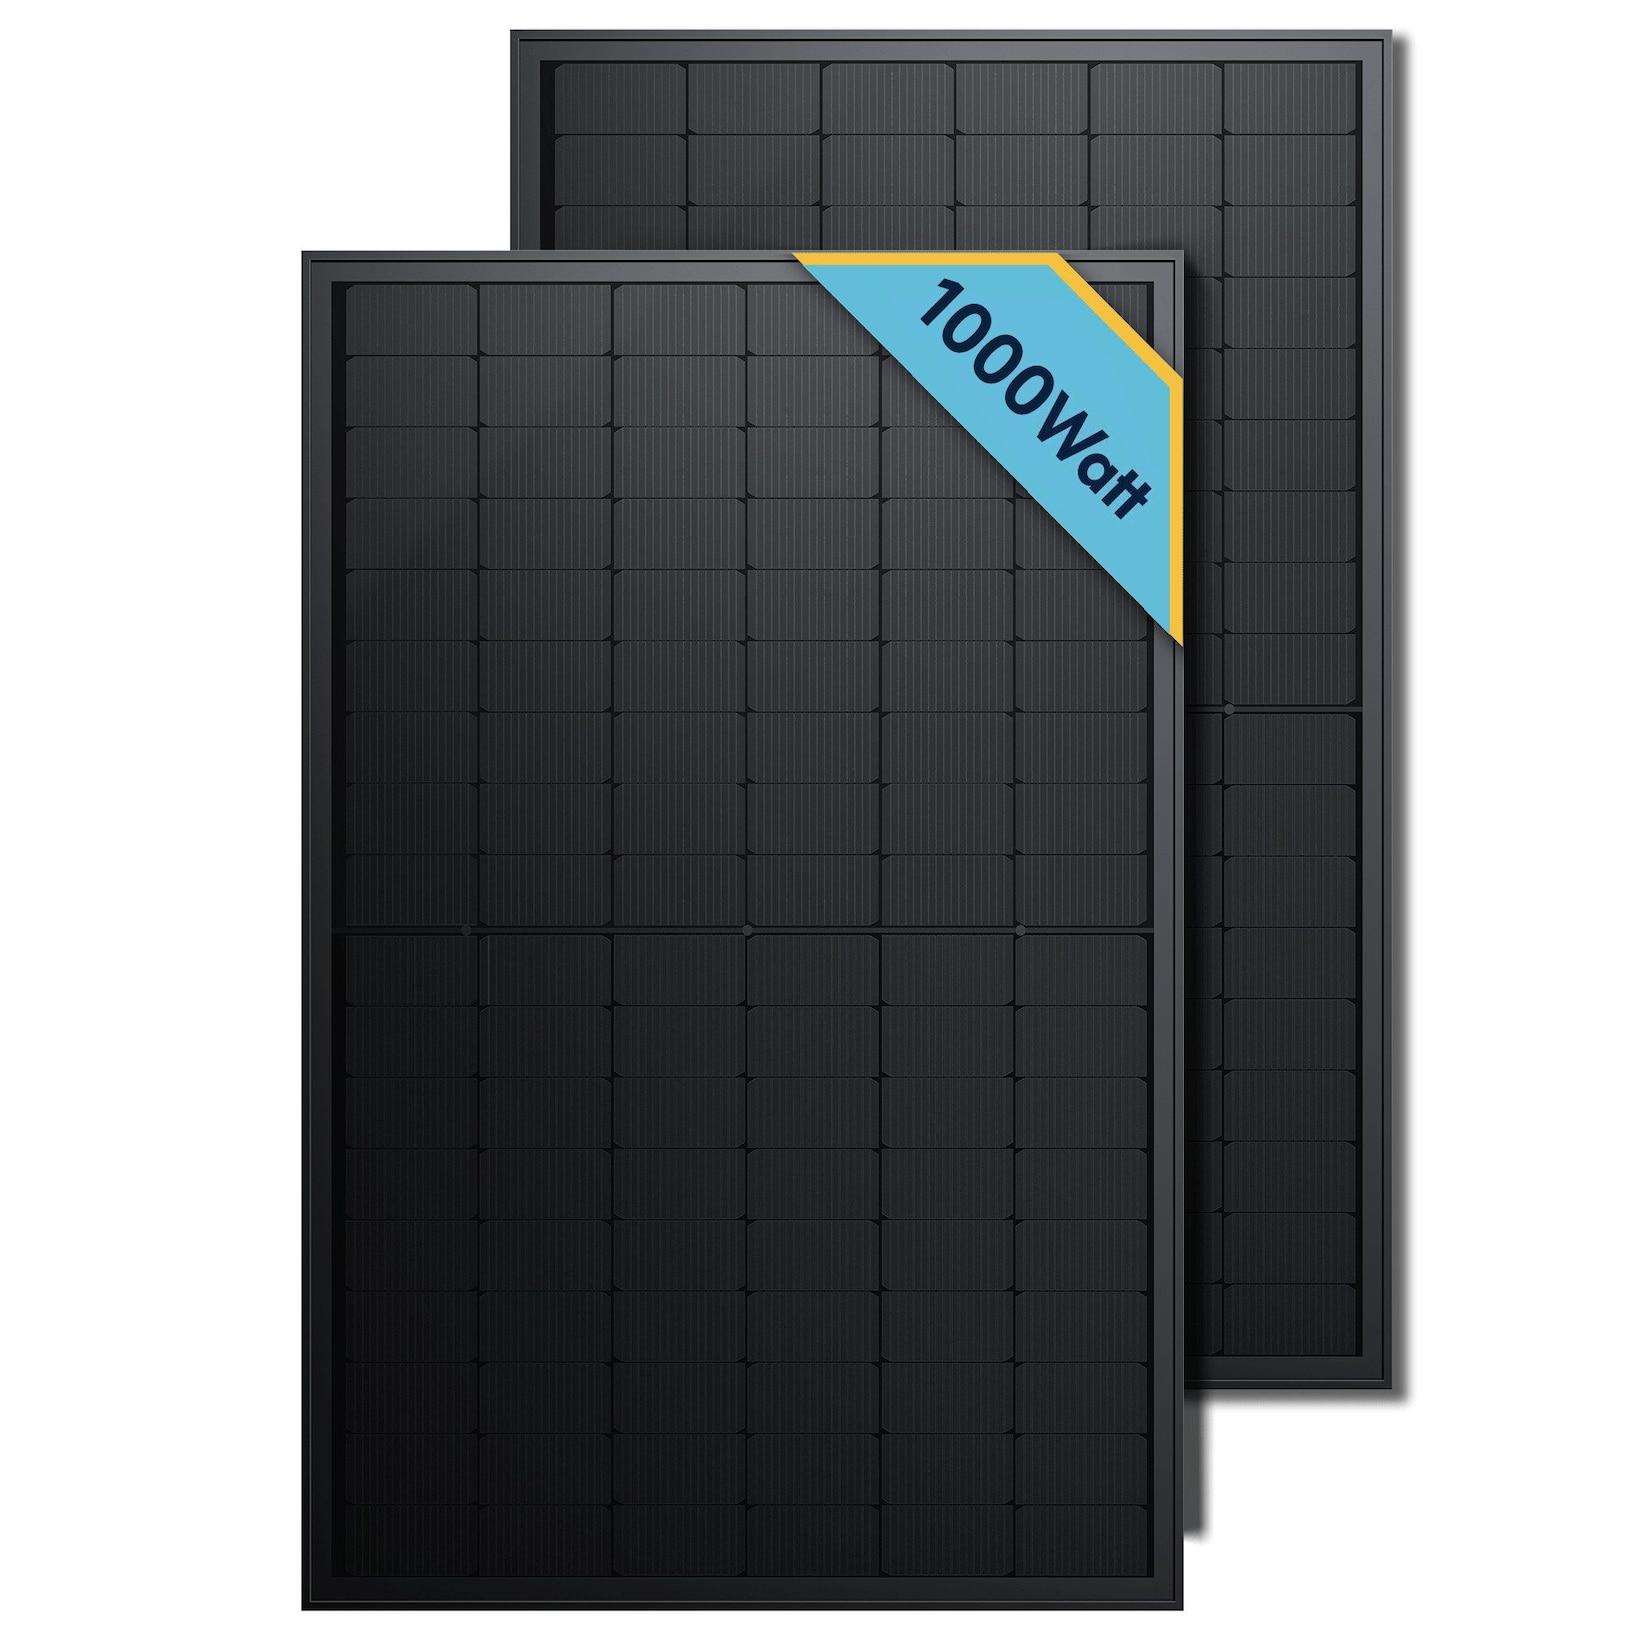
Solarmodul 1000 Watt Bifazial Glas Solarpanel für Balkonkraftwerke• 0% MwSt. bei § 12 Abs. 3 UStG. Lieferumfang:2x500w Solarmodule Hochleistung Solarmodule: Die Solarmodule haben eine Gesamtleistung von 500W und bieten eine Produktgarantie von 25 Jahren sowie eine Leistungsgarantie von 30 Jahren. G479,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LONGi EcoLife 495W Hi-MOS10 LR7-54HJBB | Bifazial, FullblackBifaziale Glas-Technologie LONGi EcoLife Hi-MOS10 495W ist ein bifaziales Photovoltaikmodul mit Glas-Glas-Aufbau und schwarzem Rahmen. Es nutzt Licht von Vorder- und Rückseite zur Stromerzeugung und steigert so den Energieertrag. Die HBC-Zelltechnologie sorgt für hohe Effizienz und stabile Leistung über viele Jahre. Das Modul eignet sich für Dächer im privaten Wohnbereich und für Anlagen mit hohem Anspruch an Optik und Ertrag. Durch den Fullblack-Aufbau und die doppelte Glasstruktur ist das Modul langlebig und optisch einheitlich. Die HBC-Zellen arbeiten mit geringer Betriebstemperatur und bieten eine gleichmäßige Leistungsabgabe. LONGi gewährt auf das Modul eine 30-jährige Produkt- und Leistungsgarantie. Damit ist das Photovoltaikmodul eine Lösung für langfristige Nutzung im Eigenheim oder Mehrfamilienhaus. Auf einen Blick Doppelglas Aufbau Glas-Glas für stabile Leistung Bifaziale Nutzung Rückseitenlicht erhöht Energieertrag Langlebige Garantie 30 Jahre Produkt- und Leistungsgarantie HBC-Technologie Hoher Wirkungsgrad durch Zellstruktur Technische Details LONGi EcoLife Hi-MOS10 495W Modultyp LR7-54HJBB-495M Maximale Leistung (STC) 495 W Maximale Leistung (NOCT) 377 W Modulwirkungsgrad 24,3 % Leerlaufspannung (Voc) 41,35 V (STC) / 39,30 V (NOCT) Kurzschlussstrom (Isc) 15,15 A (STC) / 12,16 A (NOCT) Spannung bei Pmax (Vmp) 34,17 V (STC) / 32,46 V (NOCT) Strom bei Pmax (Imp) 14,49 A (STC) / 11,61 A (NOCT) Leistungstoleranz 0–3 % Leistungsdegradation <1 % im 1. Jahr, danach 0,35 % jährlich Zellanzahl 108 (6×18) Betriebstemperatur -40 °C bis +85 °C Brandschutzklasse IEC Klasse A Rahmen Schwarz eloxierte Aluminiumlegierung Glas Doppelglas, 2,0 mm + 1,6 mm halbgehärtet Maximale Systemspannung DC1500 V (IEC) Schutzklasse Klasse II Mechanische Belastung 6000 Pa vorne / 3600 Pa hinten Abmessungen 1800 × 1134 × 30 mm Gewicht 23,5 kg Hersteller-Garantie 30 Jahre Produkt- und Leistungsgarantie Hersteller LONGi Hast Du Fragen zum LONGi EcoLife Hi-MOS10 495W? Wir helfen Dir gerne! Kontakt aufnehmen138,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **


Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
Top-Angebote
Produkte zum Begriff Bifazial:
-
SunElements Solarmodul für Gartenhaus 275 W bifazialSunElements Solarmodul für Gartenhaus 275 W bifazial Produktnummer: 0692652567 Dank bifazialer Technologie kann Licht über beide Modulseiten aufgenommen werden. Passend für Gartenhäuser SunCasa, SunCover und SunVaro Material: Glas-Solarmodul Maße: 200 x 100 cm (H x B) Vielfältige Ausstattungs- und Erweiterungsmöglichkeiten Zum befestigen Farbe: anthrazit-metallic Mit Montagematerial Gewicht: 24 kg Leistung: 275 Watt Endpreis inkl. 0% MwSt. Dieses Angebot richtet sich ausschließlich an Endkunden, welche den Artikel der in § 12 Abs. 3 Nr. 1 UstG genannten Nutzung zuführen (nicht gewerbliche Nutzung) Schutzart: IP68 (staub- und strahlwasserdicht) Betriebstemperatur: -40 °C to +85 °C Inhalt: 1x Solarmodul Lieferumfang: Solarmodul, Wechselrichter, Anschlusskabel (je nach Paket), Montagematerial Herstellerinformationen: SunElements GmbH Sportstraße 7 4142 Hofkirchen, OESTERREICH eMail: office@sunelements.at Herstellernr. 952011099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solarpanel | DMEG 500W Glas-Glas Bifazial Full BlackDas Solarmodul von DMEG Solar hat eine Leistung von 500 Wp und besteht aus 120 monokristallinen Silizium-Halbzellen. Der DMEGC 500 Wp verfügt über 2 mm dickes gehärtetes Glas mit Antireflexbeschichtung und hat einen maximalen Wirkungsgrad von 22,6 %. Dieses Solarpanel mit schwarzem Rahmen misst 1950 x 1134 x 30 mm. Mit DMEGC-Solarmodulen profitieren Sie von einer 25-jährigen Produkt- und 30-jährigen Leistungsgarantie.Vorteile von N-Typ SolarmodulenN-Typ-Solarmodule haben drei entscheidende Vorteile:N-Typ-Solarmodule erreichen eine höhere Leistung pro Quadratmeter.Bei diesen Modulen fällt die Degradation im Vergleich zum P-Typ geringer aus.Du profitierst von längeren Garantiezeiten.Daten DMEG 500Wp Glas-Glas Bifazial Full Black SolarmodulArtikelnummer: DM500M10RT-B60HBB Marke: DMEGC SolarHersteller: DMEGC SolarHerstellungsland: ChinaHS-Code: 85414300Garantie in Jahren: 25Leistungsgaranti...90,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Solarmodul 500 Watt Bifazial Glas Solarpanel für Balkonkraftwerke• 0% MwSt. bei § 12 Abs. 3 UStG. Lieferumfang:1x500w Solarmodule Hochleistung Solarmodule: Die Solarmodule haben eine Gesamtleistung von 500W und bieten eine Produktgarantie von 25 Jahren sowie eine Leistungsgarantie von 30 Jahren. G259,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Bifazial
-
Solarmodul 1000 Watt Bifazial Glas Solarpanel für Balkonkraftwerke• 0% MwSt. bei § 12 Abs. 3 UStG. Lieferumfang:2x500w Solarmodule Hochleistung Solarmodule: Die Solarmodule haben eine Gesamtleistung von 500W und bieten eine Produktgarantie von 25 Jahren sowie eine Leistungsgarantie von 30 Jahren. G479,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LONGi EcoLife 495W Hi-MOS10 LR7-54HJBB | Bifazial, FullblackBifaziale Glas-Technologie LONGi EcoLife Hi-MOS10 495W ist ein bifaziales Photovoltaikmodul mit Glas-Glas-Aufbau und schwarzem Rahmen. Es nutzt Licht von Vorder- und Rückseite zur Stromerzeugung und steigert so den Energieertrag. Die HBC-Zelltechnologie sorgt für hohe Effizienz und stabile Leistung über viele Jahre. Das Modul eignet sich für Dächer im privaten Wohnbereich und für Anlagen mit hohem Anspruch an Optik und Ertrag. Durch den Fullblack-Aufbau und die doppelte Glasstruktur ist das Modul langlebig und optisch einheitlich. Die HBC-Zellen arbeiten mit geringer Betriebstemperatur und bieten eine gleichmäßige Leistungsabgabe. LONGi gewährt auf das Modul eine 30-jährige Produkt- und Leistungsgarantie. Damit ist das Photovoltaikmodul eine Lösung für langfristige Nutzung im Eigenheim oder Mehrfamilienhaus. Auf einen Blick Doppelglas Aufbau Glas-Glas für stabile Leistung Bifaziale Nutzung Rückseitenlicht erhöht Energieertrag Langlebige Garantie 30 Jahre Produkt- und Leistungsgarantie HBC-Technologie Hoher Wirkungsgrad durch Zellstruktur Technische Details LONGi EcoLife Hi-MOS10 495W Modultyp LR7-54HJBB-495M Maximale Leistung (STC) 495 W Maximale Leistung (NOCT) 377 W Modulwirkungsgrad 24,3 % Leerlaufspannung (Voc) 41,35 V (STC) / 39,30 V (NOCT) Kurzschlussstrom (Isc) 15,15 A (STC) / 12,16 A (NOCT) Spannung bei Pmax (Vmp) 34,17 V (STC) / 32,46 V (NOCT) Strom bei Pmax (Imp) 14,49 A (STC) / 11,61 A (NOCT) Leistungstoleranz 0–3 % Leistungsdegradation <1 % im 1. Jahr, danach 0,35 % jährlich Zellanzahl 108 (6×18) Betriebstemperatur -40 °C bis +85 °C Brandschutzklasse IEC Klasse A Rahmen Schwarz eloxierte Aluminiumlegierung Glas Doppelglas, 2,0 mm + 1,6 mm halbgehärtet Maximale Systemspannung DC1500 V (IEC) Schutzklasse Klasse II Mechanische Belastung 6000 Pa vorne / 3600 Pa hinten Abmessungen 1800 × 1134 × 30 mm Gewicht 23,5 kg Hersteller-Garantie 30 Jahre Produkt- und Leistungsgarantie Hersteller LONGi Hast Du Fragen zum LONGi EcoLife Hi-MOS10 495W? Wir helfen Dir gerne! Kontakt aufnehmen138,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon MusiktherapieLexikon Musiktherapie , Unter Mitarbeit von Monika Nöcker-Ribaupierre und Eric Pfeifer , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 3., vollständig überarbeitete und erweiterte Auflage 2020, Erscheinungsjahr: 202012, Redaktion: Decker-Voigt, Hans-Helmut~Weymann, Eckhard, Auflage: 21003, Auflage/Ausgabe: 3., vollständig überarbeitete und erweiterte Auflage 2020, Seitenzahl/Blattzahl: 708, Keyword: Atemtherapie; Ausdruckstherapie; Berufsrecht; Ethnomusiktherapie; Gesundheitspsychologie; Gesundheitswissenschaften; Klinische Psychologie; Kreative Therapie; Lexikon; Musikmedizin; Musikpsychologie; Musiktherapeut; Musiktherapeutische Ausbildung; Musiktherapie; Nachschlagewerk; Psychosomatik; Psychotherapie; Rehabilitation; Schmerztherapie; Singen; Synchronisation, Fachschema: Musiktherapie~Psychotherapie / Musiktherapie~Therapie / Musiktherapie~Psychologie / Allgemeines, Einführung, Lexikon~Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Psychiatrie - Psychiater~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychiatrie~Psychotherapie~Kreative Therapie (Kunst, Musik, Theater)~Psychologie, Warengruppe: HC/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 172, Höhe: 44, Gewicht: 1442, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.