Domain hausratversicherung-lexikon.de kaufen?
Wir ziehen mit dem Projekt
hausratversicherung-lexikon.de um.
Sind Sie am Kauf der Domain
hausratversicherung-lexikon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausratversicherung-lexikon.de kaufen?
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Einsatz
Top-Angebote
Produkte zum Begriff Einsatz:
-
Merten Steuerungs-Einsatz Einsatz MEG5185-0000Zur Ansteuerung von bis zu 15 DALI-EVG. Mit Krallen- und Schraubbefestigung. Mit Schraubklemmen. Schalten und Dimmen von DALI-EVG. Es wird durch das Modul die Art und Weise festgelegt, wie die Funktion des Einsatzes genutzt wird. Externe Ansteuerung über einen PlusLink Eingang. Überlast- und kurzschlussfest. Memory-Funktion. An einer DALI-Linie können bis zu 6 DALI-Steuerungs-Einsätze angeschlossen werden, jedoch darf die maximale Anzahl von 64 DALI-EVG und 300 m Leitungslänge nicht überschritten werden.149,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gira RTR-Einsatz + Fühleranschluss Einsatz 539500System 3000 Raumtemperaturregler-Einsatz mit Fühleranschluss - Schalten von Elektrofußbodenheizungen und thermischen Stellantrieben. - Ausgangssignal: Pulsweitenmodulation (PWM) oder Zweipunktregelung (Ein/Aus). - Eingang zum Umschalten auf Kühlbetrieb. - Unterbricht nach 60 Minuten den Heizvorgang (Überhitzungsschutz eines Heizgerätes). - Anschluss eines Fernfühlers (Zubehör) möglich. Kombination mit RF Bedienaufsatz 1fach / 2fach für KNX: - Heizungsaktor 1fach - Sensorkanal 1fach bzw. 2fach. - Lokale Steuerung des System 3000 Einsatzes möglich. - Funksteuerung von anderen Geräten für KNX als Sensor möglich. - Temperaturerfassung. - Funktionsauswahl des Einsatzes für Raumtemperaturregler: Ansteuerung von 230 V-Stellantrieben, Heiz-, Kühlbetrieb, Heiz- und Kühlbetrieb, Umschaltung des Heiz- oder Kühlbetriebs durch Kommunikationsobjekt oder Nebenstelleneingang. PWM- und 2-Punkt-Regler, absolute und relative Sollwertvorgabe, Wärmebedarfsteuerung inkl. Kaskadierung, Ventilschutzfunktion. Zyklische Überwachung der Fußbodentemperatur, Servicebetrieb für Ventilausgang, Frostschutz-Funktion (automatisch oder per Kommunikationsobjekt), Abgleich des Temperatursensors, Boost-Funktion, Sommer- und Winterkompensation. Nebenstelleingang dient zur Umschaltung zwischen dem Heiz- und Kühlbetrieb. Montageart: Unterputz Technische Informationen Marke Gira Produkttyp Raumthermostat Serie Non-Design, Non-Design UP, System 3000 Ausführung An/Aus Art der Spannungsversorgung 230 V AC Mit Empfänger nein Sensor extern nein Thermische Rückkopplung ohne Regelcharakteristik PI Geeignet für Heizen ja Anzahl der Ausgänge Heizung 1 Geeignet für Kühlen ja Anzahl der Ausgänge Kühlung 1 Differenz verstellbar nein Temperatur ablesbar nein Mit Geräuschniveauanzeige nein Ausführung Aufnehmer/Fühler Widerstandssensor Montageart Unterputz Mit Display ja Bedienung Taste Mit Trinkwasserschaltung nein Kontaktausführung Schließer (NO) Max. Spannung der Kontakte 230 V Max. Kontaktbelastung 16 A Schutzart (IP) IP20 Explosionsgeschützt nein Farbe sonstige Kompatibel mit Apple HomeKit nein Kompatibel mit Google Assistant nein Kompatibel mit Amazon Alexa nein IFTTT-Unterstützung verfügbar nein68,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
Top-Angebote
Produkte zum Begriff Einsatz:
-
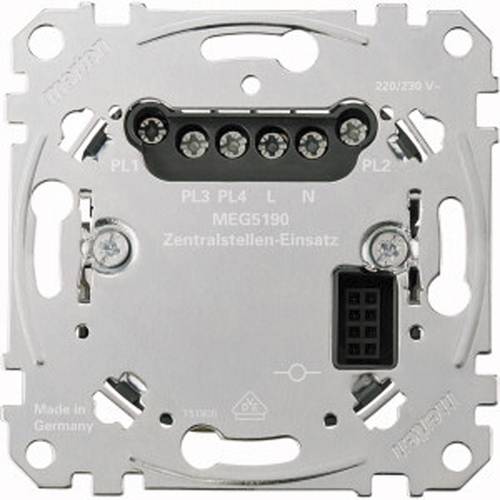
Merten Zentralstellen-Einsatz Einsatz MEG5190-0000Zur Ansteuerung aller Geräte mit PlusLink-Eingang. Das Gerät verfügt über vier PlusLink Ausgänge. Für die Steuerungsfunktion über PlusLink wird je PlusLink-Linie eine separate Ader in der Installation zu den jeweils empfangenden Geräten benötigt. Mit Krallen- und Schraubbefestigung. Mit Schraubklemmen. Globale Steuerung über vier PlusLink Ausgänge. Es wird durch das Modul die Art und Weise festgelegt, wie die Funktion des Einsatzes genutzt wird. Betätigung eines mechanischen Tasters (Paniktaster) an PlusLink-Ausgang 1 führt zum Aufruf einer Panikszene an allen angeschlossenen Geräten in den drei PlusLink-Linien.67,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
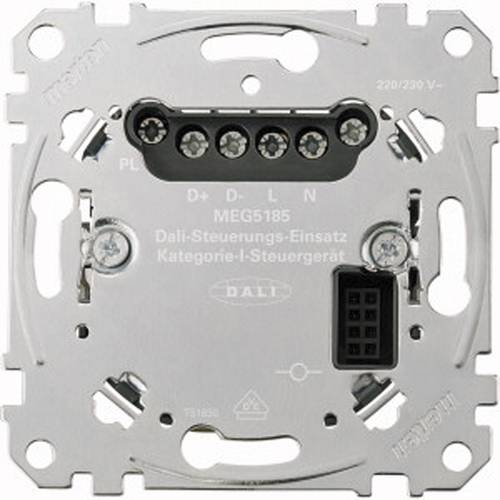
Merten Steuerungs-Einsatz Einsatz MEG5185-0000Zur Ansteuerung von bis zu 15 DALI-EVG. Mit Krallen- und Schraubbefestigung. Mit Schraubklemmen. Schalten und Dimmen von DALI-EVG. Es wird durch das Modul die Art und Weise festgelegt, wie die Funktion des Einsatzes genutzt wird. Externe Ansteuerung über einen PlusLink Eingang. Überlast- und kurzschlussfest. Memory-Funktion. An einer DALI-Linie können bis zu 6 DALI-Steuerungs-Einsätze angeschlossen werden, jedoch darf die maximale Anzahl von 64 DALI-EVG und 300 m Leitungslänge nicht überschritten werden.149,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gira RTR-Einsatz + Fühleranschluss Einsatz 539500System 3000 Raumtemperaturregler-Einsatz mit Fühleranschluss - Schalten von Elektrofußbodenheizungen und thermischen Stellantrieben. - Ausgangssignal: Pulsweitenmodulation (PWM) oder Zweipunktregelung (Ein/Aus). - Eingang zum Umschalten auf Kühlbetrieb. - Unterbricht nach 60 Minuten den Heizvorgang (Überhitzungsschutz eines Heizgerätes). - Anschluss eines Fernfühlers (Zubehör) möglich. Kombination mit RF Bedienaufsatz 1fach / 2fach für KNX: - Heizungsaktor 1fach - Sensorkanal 1fach bzw. 2fach. - Lokale Steuerung des System 3000 Einsatzes möglich. - Funksteuerung von anderen Geräten für KNX als Sensor möglich. - Temperaturerfassung. - Funktionsauswahl des Einsatzes für Raumtemperaturregler: Ansteuerung von 230 V-Stellantrieben, Heiz-, Kühlbetrieb, Heiz- und Kühlbetrieb, Umschaltung des Heiz- oder Kühlbetriebs durch Kommunikationsobjekt oder Nebenstelleneingang. PWM- und 2-Punkt-Regler, absolute und relative Sollwertvorgabe, Wärmebedarfsteuerung inkl. Kaskadierung, Ventilschutzfunktion. Zyklische Überwachung der Fußbodentemperatur, Servicebetrieb für Ventilausgang, Frostschutz-Funktion (automatisch oder per Kommunikationsobjekt), Abgleich des Temperatursensors, Boost-Funktion, Sommer- und Winterkompensation. Nebenstelleingang dient zur Umschaltung zwischen dem Heiz- und Kühlbetrieb. Montageart: Unterputz Technische Informationen Marke Gira Produkttyp Raumthermostat Serie Non-Design, Non-Design UP, System 3000 Ausführung An/Aus Art der Spannungsversorgung 230 V AC Mit Empfänger nein Sensor extern nein Thermische Rückkopplung ohne Regelcharakteristik PI Geeignet für Heizen ja Anzahl der Ausgänge Heizung 1 Geeignet für Kühlen ja Anzahl der Ausgänge Kühlung 1 Differenz verstellbar nein Temperatur ablesbar nein Mit Geräuschniveauanzeige nein Ausführung Aufnehmer/Fühler Widerstandssensor Montageart Unterputz Mit Display ja Bedienung Taste Mit Trinkwasserschaltung nein Kontaktausführung Schließer (NO) Max. Spannung der Kontakte 230 V Max. Kontaktbelastung 16 A Schutzart (IP) IP20 Explosionsgeschützt nein Farbe sonstige Kompatibel mit Apple HomeKit nein Kompatibel mit Google Assistant nein Kompatibel mit Amazon Alexa nein IFTTT-Unterstützung verfügbar nein68,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Einsatz
-
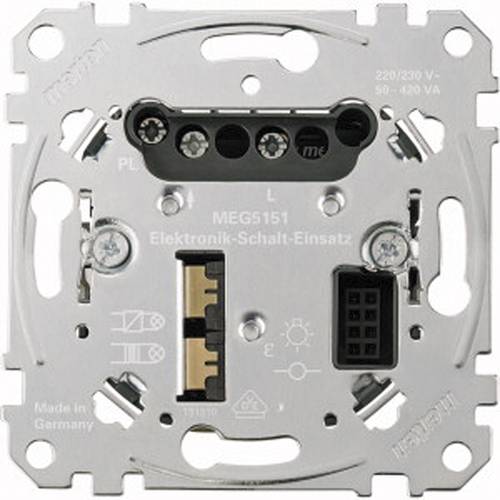
Merten Elektronik-Schalt-Einsatz Einsatz MEG5151-0000Für ohmsche, induktive oder kapazitive Lasten wie Glühlampen, Energiesparlampen, NV-Halogenbeleuchtung mit konventionellem Trafo, elektronische Trafos. Mit Krallen- und Schraubbefestigung. Mit Schraubklemmen.70,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
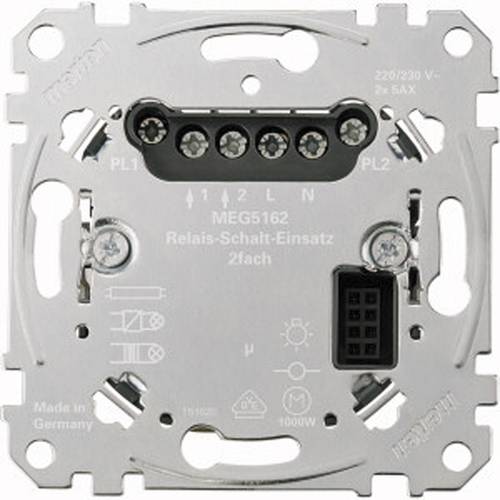
Merten Relais-Schalt-Einsatz Einsatz MEG5162-0000Für ohmsche, induktive und kapazitive Lasten wie Glühlampen, Energiesparlampen, NV-Halogenbeleuchtung mit konventionellem Trafo, elektronische Trafos, Leuchtstofflampen. Mit Krallen- und Schraubbefestigung. Mit Schraubklemmen.88,01 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.