Domain hausratversicherung-lexikon.de kaufen?
Wir ziehen mit dem Projekt
hausratversicherung-lexikon.de um.
Sind Sie am Kauf der Domain
hausratversicherung-lexikon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausratversicherung-lexikon.de kaufen?
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Lifecycle
Top-Angebote
Produkte zum Begriff Lifecycle:
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
Top-Angebote
Produkte zum Begriff Lifecycle:
-
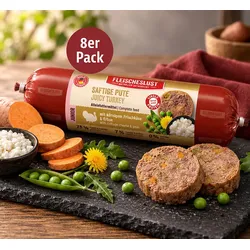
Fleischeslust Lifecycle JuniorAbgestimmt auf die ersten Lebensmonate Gerade in der Wachstumsphase stellt der junge Hund besondere Anforderungen an seine tägliche Ernährung. Die Fleischeslust Lifecycle Junior-Menüs sind als vollwertige Alleinfuttermittel speziell für Junghunde ab dem 3. Monat konzipiert. Die fleischreichen Rezepturen verbinden ausgewählte tierische Zutaten mit Gemüse und weiteren sorgfältig abgestimmten Bestandteilen. Vielfältig zusammengestellt für junge Hunde Saftige Pute enthält 75 Prozent Pute mit Fleisch, Mägen, Herzen und Leber. Körniger Frischkäse, Erbsen und Süßkartoffeln ergänzen das Menü, während Löwenzahn, Kamille, Spirulina, Bierhefe und Yuccawurzel die Rezeptur abrunden. Eierschalenmehl dient als natürliche Calciumquelle; Calcium, Phosphor sowie die Vitamine D3 und E ergänzen die Zusammensetzung. 75 Prozent Pute mit Fleisch und ausgewählten Innereien Mit körnigem Frischkäse, Erbsen und Süßkartoffeln Mit ausgewählten pflanzlichen Zutaten Eierschalenmehl als natürliche Calciumquelle Mit Calcium, Phosphor sowie Vitamin D3 und E Speziell für Junghunde ab dem 3. Monat Alleinfuttermittel für die tägliche Ernährung Lieferumfang: 8 × 400 g Fleischeslust Lifecycle Junior Saftige Pute .29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
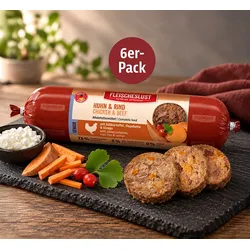
Fleischeslust Lifecycle SeniorAbgestimmt auf die späteren Lebensjahre Mit zunehmendem Alter verändern sich auch die Anforderungen an die tägliche Ernährung. Die Fleischeslust Lifecycle Senior-Menüs sind als vollwertige Alleinfuttermittel speziell für ältere Hunde ab 8 Jahren konzipiert. Die fleischreichen Rezepturen verbinden ausgewählte tierische Zutaten mit Gemüse und einer vielseitigen Pflanzenkomposition. Vielfältig zusammengestellt für ältere Hunde Huhn & Rind kombiniert Hühnerfleisch, Mägen und Herzen mit Rinderlunge, -leber und -pansen. Karotten und Süßkartoffeln ergänzen die Rezeptur, während Hagebutten, Spirulina, Ginkgo, Teufelskralle, Bierhefe und Yuccawurzeln für eine abwechslungsreiche Pflanzenkomposition sorgen. Lachsöl und Eierschalenmehl runden das Menü ab. 75 Prozent Huhn und Rind Mit Fleisch und ausgewählten Innereien Mit Karotten und Süßkartoffeln Mit ausgewählten pflanzlichen Zutaten Mit Lachsöl und Eierschalenmehl Speziell für ältere Hunde ab 8 Jahren Alleinfuttermittel für die tägliche Ernährung Lieferumfang: 6 Dosen Fleischeslust Lifecycle Senior Huhn & Rind à 800 g.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Lifecycle
-
SAP Information Lifecycle Management, Fachbücher von Iwona LutherUm Daten in den SAP-Systemen DSGVO-konform zu verwalten, kommen Sie an SAP Information Lifecycle Management (SAP ILM) nicht vorbei. Lernen Sie in diesem Buch, wie Sie das Retention Management implementieren und nutzen. Die Autorin macht Sie mit den Kernfunktionen und mit weiteren, ergänzenden Werkzeugen vertraut. Diese zweite Auflage wurde um Informationen zur Datenvernichtung von Anlagen, dem Information Retrieval Framework und neuen Stammdaten-Sperrfunktionen ergänzt. Aus dem Inhalt: Grundfunktionen von SAP ILM, Retention Management und Retention Warehouse, vereinfachtes Sperren und Löschen, Datenschutz in SAP HCM for SAP S/4HANA, Berechtigungssteuerung, Information Retrieval Framework, Data Controller Rule Framework, Datentransparenz, Legal Case Management, Systemstilllegung, Daten kundeneigener Anwendungen verwalten.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHS-memory RAM passend für Fujitsu CELSIUS W550 Long Lifecycle (Fujitsu CELSIUS W550 Long Lifecycle, 1 x 16GB), RAM ModellspezifischDieser 16GB Arbeitsspeicher ist für Fujitsu CELSIUS W550 Long Lifecycle 100% kompatibel. Information zur Speicherbestückung: Folgende technische Spezifikationen sollten im Vorfeld beachtet werden: Ein höherer Speichertakt des Speichermoduls passt sich automatisch dem vom System vorgegebenen Speichertakt an. Dies kann vor allem bei grösseren Kapazitäten der Fall sein. Im Gerät können non ECC oder ECC (Error-Correction-Code) RAM-Speicher installiert werden. Module mit der Bezeichnung ECC besitzen eine Fehlerkorrektur. Non ECC Speichermodule können nicht zusammen mit ECC Speichern gemischt betrieben werden. Falls eine Speichererweiterung mit den bereits vorhandenen RAM-Speichern vorgenommen werden soll, muss geprüft werden, welche Speichertechnologie (non ECC / ECC) vorhanden ist.341,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.