Domain hausratversicherung-lexikon.de kaufen?
Wir ziehen mit dem Projekt
hausratversicherung-lexikon.de um.
Sind Sie am Kauf der Domain
hausratversicherung-lexikon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausratversicherung-lexikon.de kaufen?
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **

Ähnliche Suchbegriffe für Unobtanium
Top-Angebote
Produkte zum Begriff Unobtanium:
-
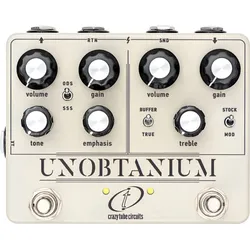
Crazy Tube Circuits Unobtanium RawCrazy Tube Circuits Unobtanium Raw; Overdrive und analoge Ampsimulation in einem Pedal; Klon-Style Overdrive, Dumble-Style Ampsimulation; Variation des bekannten Unobtanium Pedals; OC45 Transistoren im Overdrive Schaltkreis für mehr Gain, Sustain und einen speziellen Klang (NOS Mullard/Valvo OC45 Germanium Transistoren); Schaltbar zwischen „Stock“ und OC45; Pedal- und Verstärker-Sektion gemeinsam in Reihe oder einzeln nutzbar; Passiver serieller Effekt-Loop zum Einschleifen anderer Pedale zwischen Pedal- und Amp-Sektion; Arbeitet intern mit 18V DC für mehr Headroom und röhrenartigem Verhalten; True-Bypass Design mit hochwertigen Relais; Optionaler XT Fußschalter zum Umschalten des Amp-Voicings; Regler rechte Seite: Gain, Volume, Treble; Regler linke Seite: Gain, Volume, Tone, Emphasis; Schalter rechte Seite: Buffer/True, Stock/OC45; Schalter linke Seite: SSS, ODS; LED pro Seite: Effekt An; Fußschalter: Effekt Bypass pro Pedalseite; Anschlüsse (6,3mm Klinke mono): In, Send, Return Out; Anschluss für optionalen XT Fußschalter (6,3 mm Klinke mono); Stromaufnahme: 83 mA; Stromversorgung über 9 V DC Netzadapter; Abmessungen (B x T x H): 147 x 103 x 65 mm); Gewicht: 521 g; Hergestellt in Griechenland299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crazy Tube Circuits XT for UnobtaniumCrazy Tube Circuits XT for Unobtanium, Externer Fußschalter für das Unobtanium Pedal (Artikel 556497), schaltet das Amp-Voicing des Pedals um (Toggleswitch wird deaktiviert), Passive Bauweise: Keine Stromversorgung nötig, Anschluss über Mono-Klinkenkabel, Metallgehäuse47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **


Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
Top-Angebote
Produkte zum Begriff Unobtanium:
-
Crazy Tube Circuits UnobtaniumKlon-Pedal-Kanal: authentische Nachbildung der Originalschaltung, "Dumble"-Amp-Kanal: 2 Overdrive-Schaltungen mit Dumble-Voicings, Beide Kanäle können unabhängig voneinander oder in Serie genutzt werden, Umschalten per Schalter oder externem Fußschalter, Passiver, serieller Effekt-Loop,269,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crazy Tube Circuits Unobtanium RAWAnaloges Dual Overdrive Pedal, Originalgetreuer Klon Centaur Schaltkreis mit Germanium Dioden, umschaltbar auf NOS Mullard/Valvo OC45 Germanium Transistoren, Der weltweit erste "Klon" mit Germanium Transistoren in der Clipping Sektion, Buffered- oder True-Bypass wählbar, Dumble-Style Ampsimulation mit 2 verschiedenen Voicings, Amp-Voicings umschaltbar über integrierten mini-Toggle, oder über optionalen externen Fußschalter,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crazy Tube Circuits Unobtanium RawCrazy Tube Circuits Unobtanium Raw; Overdrive und analoge Ampsimulation in einem Pedal; Klon-Style Overdrive, Dumble-Style Ampsimulation; Variation des bekannten Unobtanium Pedals; OC45 Transistoren im Overdrive Schaltkreis für mehr Gain, Sustain und einen speziellen Klang (NOS Mullard/Valvo OC45 Germanium Transistoren); Schaltbar zwischen „Stock“ und OC45; Pedal- und Verstärker-Sektion gemeinsam in Reihe oder einzeln nutzbar; Passiver serieller Effekt-Loop zum Einschleifen anderer Pedale zwischen Pedal- und Amp-Sektion; Arbeitet intern mit 18V DC für mehr Headroom und röhrenartigem Verhalten; True-Bypass Design mit hochwertigen Relais; Optionaler XT Fußschalter zum Umschalten des Amp-Voicings; Regler rechte Seite: Gain, Volume, Treble; Regler linke Seite: Gain, Volume, Tone, Emphasis; Schalter rechte Seite: Buffer/True, Stock/OC45; Schalter linke Seite: SSS, ODS; LED pro Seite: Effekt An; Fußschalter: Effekt Bypass pro Pedalseite; Anschlüsse (6,3mm Klinke mono): In, Send, Return Out; Anschluss für optionalen XT Fußschalter (6,3 mm Klinke mono); Stromaufnahme: 83 mA; Stromversorgung über 9 V DC Netzadapter; Abmessungen (B x T x H): 147 x 103 x 65 mm); Gewicht: 521 g; Hergestellt in Griechenland299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crazy Tube Circuits XT for UnobtaniumCrazy Tube Circuits XT for Unobtanium, Externer Fußschalter für das Unobtanium Pedal (Artikel 556497), schaltet das Amp-Voicing des Pedals um (Toggleswitch wird deaktiviert), Passive Bauweise: Keine Stromversorgung nötig, Anschluss über Mono-Klinkenkabel, Metallgehäuse47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Unobtanium
-
Versicherung bis 3000€Geräteschutz bis 3.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 3.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.