Domain hausratversicherung-lexikon.de kaufen?
Wir ziehen mit dem Projekt
hausratversicherung-lexikon.de um.
Sind Sie am Kauf der Domain
hausratversicherung-lexikon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausratversicherung-lexikon.de kaufen?
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **

Ähnliche Suchbegriffe für Misunderstanding
Top-Angebote
Produkte zum Begriff Misunderstanding:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
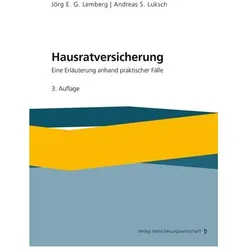
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **


Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
Top-Angebote
Produkte zum Begriff Misunderstanding:
-
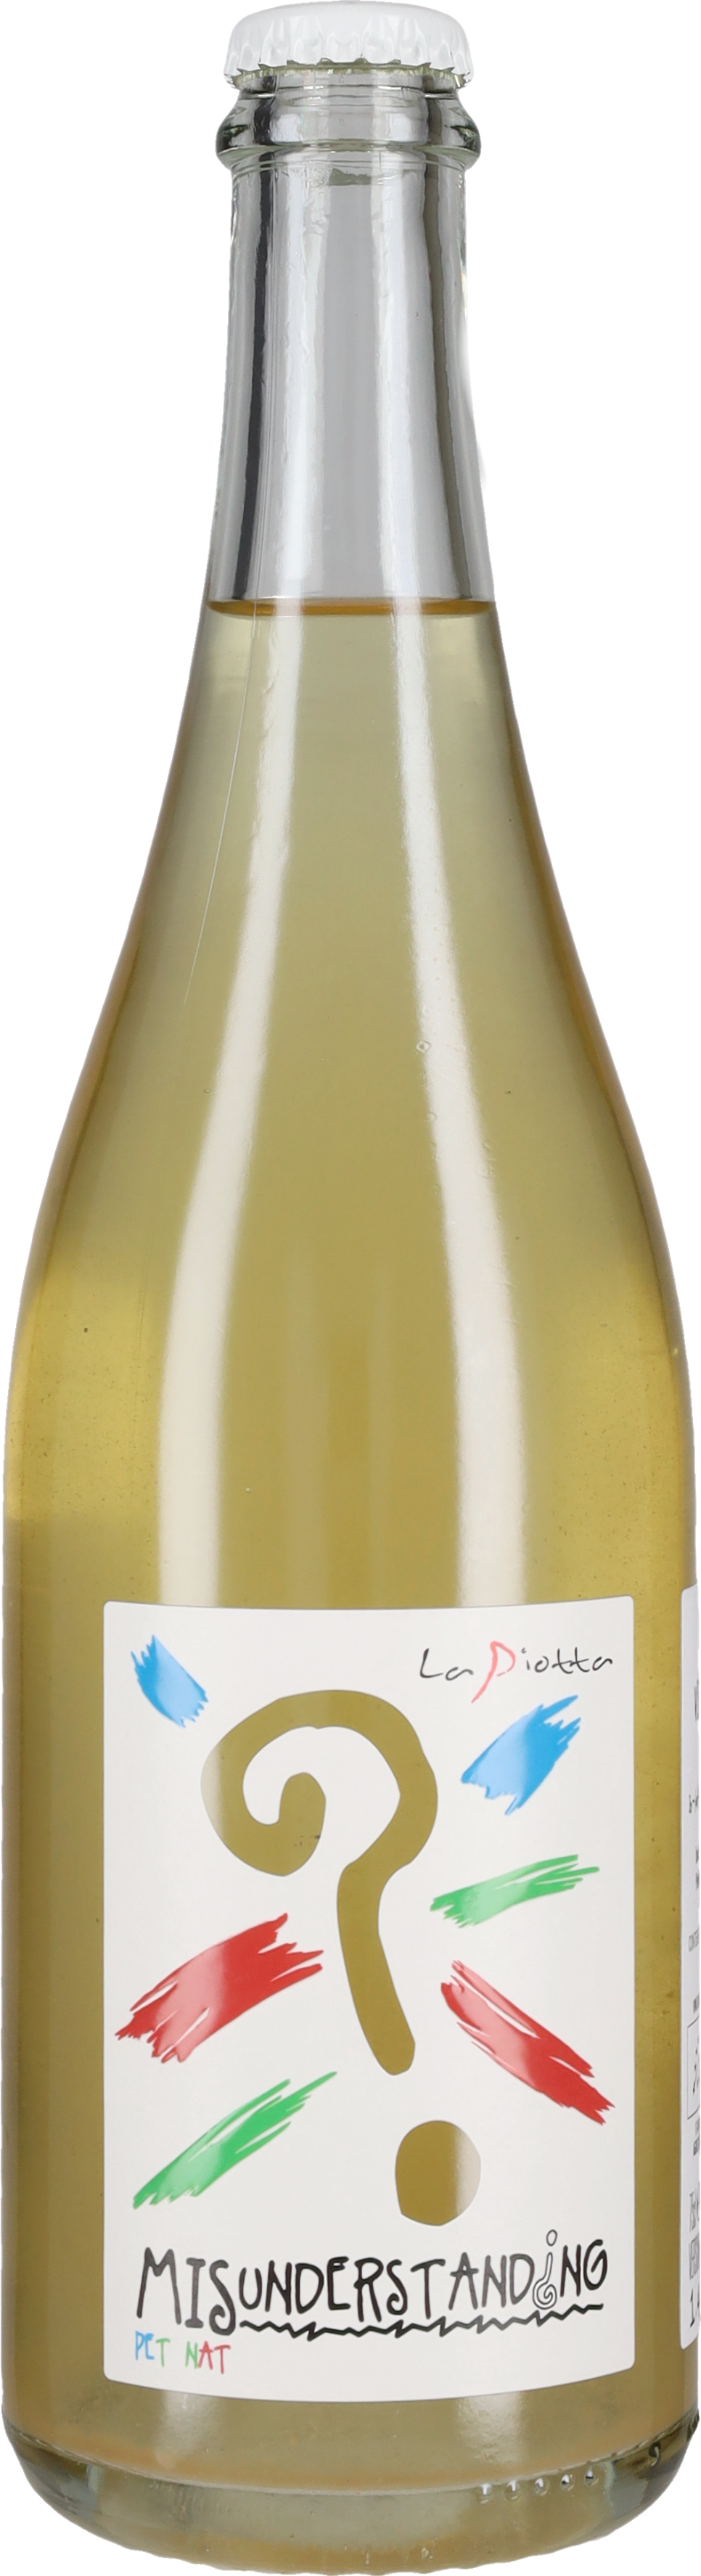
Pet-Nat 'Misunderstanding' La Piotta 2023Die Weinerzeugung der Oltrepò Pavese La Piotta präsentiert den Pet-Nat 'Misunderstanding', einen Flaschengärungsschaumwein mit erfrischendem und unbeschwertem Trinkgenuss. An der Spitze des Weinguts La Piotta, das sich in der Gemeinde Montalto Pavese befindet, steht die Familie Padroggi, die seit Generationen der Weinbaukunst im Oltrepò Pavese gewidmet ist, einer dreieckigen Region in der Provinz Pavia, die an die Regionen Piemonte und Emilia-Romagna grenzt. Aufgrund seiner hohen Weinbaukompetenz eignet sich das Gebiet hervorragend für den Anbau zahlreicher Sorten, sowohl von roten als auch von weißen Trauben, die Weine mit unterschiedlichen Stilen und Typen hervorbringen. Der Pet-Nat 'Misunderstanding' von La Piotta stammt aus einer einzigen weißen Traubensorte, die gemäß den Prinzipien der zertifizierten biologischen Landwirtschaft auf kalkhaltigen und mergeligen Böden angebaut wird. Die sorgfältig ausgewählten Trauben werden sanft gepresst, und der so gewonnene Most unterliegt einer kontrollierten alkoholischen Gärung. Die zweite Gärung erfolgt in der Flasche in Frühling nach der Ancestral-Methode, mit der einzigen Zugabe von Hefen, und der Wein wird schließlich ohne Degorgieren auf den Markt gebracht. Der Pet-Nat 'Misunderstanding' des familiengeführten Weinguts La Piotta hat eine leicht trübe strohgelbe Farbe aufgrund der Anwesenheit von Schwebeteilchen. Der Duft entfaltet sich mit fruchtigen Aromen von weißem Fruchtfleisch und Wildblumen, die sich mit leichten Nuancen von Bäckerei und Gewürzen wie weißem Pfeffer vermischen. Am Gaumen ist er frisch, klar und trinkbar, am Ende unterstützt von einem angenehmen Nachgeschmack von bitterer Mandel. Dieses Etikett ist die ideale Wahl für einen lebhaften Genuss bei Sommeraperitifs oder Picknicks im Freien.12,80 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Pet-Nat Rosé 'Misunderstanding' La Piotta 2021Der Pet-Nat Rosé ‘Misunderstanding’ des biologischen Weinguts La Piotta, das sich in der Region Oltrepò Pavese befindet, ist ein spritziger Metodo Ancestrale, der in der Nase knackige Aromen von roten Früchten entfaltet. Der Name des Anwesens leitet sich wahrscheinlich vom Begriff des piemontesischen Dialekts „piotta“ ab, was „Stein“ bedeutet, und ihm aufgrund der Fülle an Steinen in den Böden der Region gegeben wurde. Die Präsenz des piemontesischen Dialekts in der Region erklärt sich durch die Existenz zahlreicher piemontesischer Siedlungen, die sich ab der zweiten Hälfte des 19. Jahrhunderts in der Gegend verbreiteten. Der La Piotta ‘Misunderstanding’ Pet-Nat Rosé wird aus einer Basis eines einzigen weißen Rebsortes hergestellt, dem anschließend Rotwein hinzugefügt wird. Die Pflanzen werden nach biologischen Standards auf Böden kultiviert, die hauptsächlich aus Mergel und Kalkstein bestehen. Die Ernte der weißen Trauben erfolgt zusammen mit einer sorgfältigen Auswahl derselben, die dann sanft gepresst werden, bevor die alkoholische Gärung des Mostes bei kontrollierter Temperatur beginnt. Anschließend wird eine Prozentzahl von stillem Rotwein hinzugefügt und die Masse wird dann in Flaschen abgefüllt und mit Hefen für die Schaumweinbereitung nach dem Metodo Ancestrale ergänzt. Im Aussehen zeigt der Pet-Nat Rosé La Piotta ‘Misunderstanding’ einen intensiven Rosaton. In der Nase sind lebendige Aromen von Kirsche und Waldfrüchten wahrnehmbar, kombiniert mit leichten floralen Nuancen. Die saftige Frische am Gaumen trägt zur hervorragenden Trinkbarkeit bei, die durch die feinen und zarten Bläschen noch verstärkt wird. Aufgrund seines dynamischen und trinkbaren Geschmacks ergänzt dieser Pet-Nat Rosé die sogenannten „Street Food“ wie Pizza, Supplì oder gefüllte Focaccia.12,80 €*Versand: 18,90 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Misunderstanding
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Gegenstände gehören üblicherweise zum Hausrat und sollten in einer Hausratversicherung abgedeckt sein? Wie können Wertgegenstände im Hausrat sinnvoll versichert werden?
Zu den üblichen Gegenständen im Hausrat gehören Möbel, Elektrogeräte, Kleidung und persönliche Gegenstände. Diese sollten in einer Hausratversicherung abgedeckt sein, um bei Schäden durch z.B. Einbruch, Brand oder Wasserschäden abgesichert zu sein. Wertgegenstände wie Schmuck, Kunstwerke oder teure Elektronik können zusätzlich über eine spezielle Wertgegenständeversicherung abgesichert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.