Domain hausratversicherung-lexikon.de kaufen?
Wir ziehen mit dem Projekt
hausratversicherung-lexikon.de um.
Sind Sie am Kauf der Domain
hausratversicherung-lexikon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausratversicherung-lexikon.de kaufen?
Gibt es einen Unterschied zwischen "relativ" und "relational"?
Ja, es gibt einen Unterschied zwischen "relativ" und "relational". "Relativ" bezieht sich auf etwas in Bezug auf andere Dinge oder Personen und drückt eine Abhängigkeit oder Vergleichbarkeit aus. "Relational" hingegen bezieht sich auf Beziehungen zwischen Dingen oder Personen und drückt eine Verbindung oder Abhängigkeit aus. Während "relativ" sich auf den Vergleich oder die Abhängigkeit bezieht, bezieht sich "relational" auf die Beziehung selbst. **
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
Ähnliche Suchbegriffe für Relational
Top-Angebote
Produkte zum Begriff Relational:
-
Relational Skills Development for Next Generation Leaders, Fachbücher von Nathalie MilianRelational Skills Development for Next Generation Leaders ist ein Fachbuch, das sich mit den entscheidenden zwischenmenschlichen Fähigkeiten befasst, die zukünftige Führungskräfte benötigen, um in einer sich ständig verändernden Geschäftswelt erfolgreich zu sein. Angesichts der Herausforderungen, die die post-pandemische Ära mit sich bringt, wie digitale Transformation, wirtschaftliche Unsicherheiten und der Drang nach mehr Diversität und Inklusion, ist es für Führungskräfte unerlässlich, sich nicht nur auf technische Fähigkeiten zu konzentrieren, sondern auch auf die Entwicklung von Soft Skills. Dieses Buch bietet eine praktische Sammlung von Strategien und Erkenntnissen, die auf über zwanzig Jahren Erfahrung in der Führung von Teams und Projekten in der Luxusmodebranche basieren. Es richtet sich an Postgraduierten, zukünftige Führungskräfte und Mentoren und bietet wertvolle Einblicke, um die eigenen Führungsfähigkeiten zu beobachten, zu reflektieren und zu verbessern.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A Relational Approach to Governing Wicked Problems, Fachbücher von Peeter Selg, Georg Sootla, Benjamin Klasche"A relational approach to governing wicked problems" ist ein Fachbuch, das einen innovativen Ansatz zur Bewältigung komplexer gesellschaftlicher Herausforderungen präsentiert. Die Autoren Peeter Selg und Benjamin Klasche entwickeln eine relationale politische Analyse, die nicht nur analytische und beschreibende Aspekte berücksichtigt, sondern auch normative und präskriptive Fragestellungen in den Vordergrund rückt. Angesichts der zunehmenden Relevanz von sogenannten "wicked problems" wie dem Klimawandel, Pandemien und globalen Wirtschaftskrisen plädiert das Buch für eine Neubewertung der Governance-Prozesse. Es wird argumentiert, dass Governance nicht nur als Sammlung von Werkzeugen und Ressourcen betrachtet werden sollte, sondern als ein dynamischer Prozess, der durch Beziehungen geprägt ist. Dieses Buch trägt zur Konsolidierung und Weiterentwicklung relationaler Ansätze in der Governance-Diskussion bei und bietet wertvolle Perspektiven für die politische Praxis.94,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Top-Angebote
Produkte zum Begriff Relational:
-
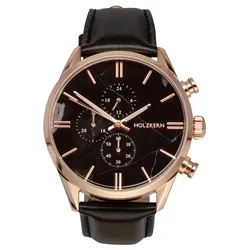
Holzkern Herren-Quarzuhr Chronograph Relational Marmor/Roségoldfarbenmarkante Armbanduhr für Männer, präzises japanisches Quarzwerk, Datumsanzeige, Stoppuhr bis 30 Minuten in Sekundenschritten, 24-Stunden-Anzeige, Zifferblatt aus schwarzem Marmor, lumineszierende Zeiger, roségoldfarbene Indizes, zentraler Sekundenzeiger, Gehäuse aus poliertem Edelstahl, roségold beschichtet, verschraubter Gehäuseboden, geriffelte Krone, kratzunempfindliches Mineralglas, schwarzes Lederband, polierte Dornschließe, spritzwassergeschützt, Breite (ohne Krone) 43 mm, Höhe 12,5 mm289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relational Reframe, Fachbücher von Malte Ebner von EschenbachMit dem Aufbau und der Operationalisierung eines dreistufigen Verfahrens zur relational-logischen Rekonzeptualisierung von Forschungsgegenständen, das als "Relational Reframe" bezeichnet wird, führt Malte Ebner von Eschenbach einen neuen Forschungsansatz ein. Diese Methode wird anhand von Migrationsforschung in der Erwachsenenbildung veranschaulicht und getestet. Der relationale Ansatz zur komplexen Kategorie Migration erfolgt vor dem Hintergrund eines Wandels in der wissenschaftlichen Theorie von einer substanzialistischen zu einer relationalen Perspektive. In dieser epistemologischen Bewegung ist die Studie nicht nur Teil des aktuellen "relationalen Wandels", sondern hebt auch die zuvor unbeachtete Position der relationalen Theorieentwicklung von Julius Jakob Schaaf hervor. Sie bietet somit produktive Anknüpfungspunkte für zeitgenössisches relationales Denken. Eine kritische Einführung in Schaafs "universelle Theorie der Relationen" eröffnet einen Blick auf eine philosophisch fundierte Rezeption relationalen Denkens, die in die Skizze eines "komplementären Denkstils" führt. Innerhalb dieses wissenschaftlich-theoretischen Horizonts wird die Anwendung des relationalen Reframes als epistemische Intervention verstanden, die darauf abzielt, die latenten Voraussetzungen und angebotenen Differenzierungsmöglichkeiten in der Entwicklung des Objekts zu überdenken, sie kontingent zu setzen und sie in einem relationalen "Rahmen" zu konstruieren. Aus der Prämisse, dass bereits auf einer kategorialen Ebene der Entwicklung von Forschungsobjekten Unterscheidungen getroffen werden, die später auf empirischer Ebene nicht mehr verfügbar sind, plädiert der Autor nachdrücklich für die Wiederherstellung kategorialer Gewissheit. Folglich führt diese Argumentation in einen offenen Horizont, der eine Vielzahl zuvor unbekannter Forschungsfragen jenseits des Themas Migration entstehen lässt.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relational Skills Development for Next Generation Leaders, Fachbücher von Nathalie MilianRelational Skills Development for Next Generation Leaders ist ein Fachbuch, das sich mit den entscheidenden zwischenmenschlichen Fähigkeiten befasst, die zukünftige Führungskräfte benötigen, um in einer sich ständig verändernden Geschäftswelt erfolgreich zu sein. Angesichts der Herausforderungen, die die post-pandemische Ära mit sich bringt, wie digitale Transformation, wirtschaftliche Unsicherheiten und der Drang nach mehr Diversität und Inklusion, ist es für Führungskräfte unerlässlich, sich nicht nur auf technische Fähigkeiten zu konzentrieren, sondern auch auf die Entwicklung von Soft Skills. Dieses Buch bietet eine praktische Sammlung von Strategien und Erkenntnissen, die auf über zwanzig Jahren Erfahrung in der Führung von Teams und Projekten in der Luxusmodebranche basieren. Es richtet sich an Postgraduierten, zukünftige Führungskräfte und Mentoren und bietet wertvolle Einblicke, um die eigenen Führungsfähigkeiten zu beobachten, zu reflektieren und zu verbessern.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A Relational Approach to Governing Wicked Problems, Fachbücher von Peeter Selg, Georg Sootla, Benjamin Klasche"A relational approach to governing wicked problems" ist ein Fachbuch, das einen innovativen Ansatz zur Bewältigung komplexer gesellschaftlicher Herausforderungen präsentiert. Die Autoren Peeter Selg und Benjamin Klasche entwickeln eine relationale politische Analyse, die nicht nur analytische und beschreibende Aspekte berücksichtigt, sondern auch normative und präskriptive Fragestellungen in den Vordergrund rückt. Angesichts der zunehmenden Relevanz von sogenannten "wicked problems" wie dem Klimawandel, Pandemien und globalen Wirtschaftskrisen plädiert das Buch für eine Neubewertung der Governance-Prozesse. Es wird argumentiert, dass Governance nicht nur als Sammlung von Werkzeugen und Ressourcen betrachtet werden sollte, sondern als ein dynamischer Prozess, der durch Beziehungen geprägt ist. Dieses Buch trägt zur Konsolidierung und Weiterentwicklung relationaler Ansätze in der Governance-Diskussion bei und bietet wertvolle Perspektiven für die politische Praxis.94,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Unterschied zwischen "relativ" und "relational"?
Ja, es gibt einen Unterschied zwischen "relativ" und "relational". "Relativ" bezieht sich auf etwas in Bezug auf andere Dinge oder Personen und drückt eine Abhängigkeit oder Vergleichbarkeit aus. "Relational" hingegen bezieht sich auf Beziehungen zwischen Dingen oder Personen und drückt eine Verbindung oder Abhängigkeit aus. Während "relativ" sich auf den Vergleich oder die Abhängigkeit bezieht, bezieht sich "relational" auf die Beziehung selbst. **
-
Wie kann man seinen Hausrat am besten vor Einbrüchen schützen? Welche Versicherung bietet den besten Schutz für den eigenen Hausrat?
1. Man kann seinen Hausrat am besten vor Einbrüchen schützen, indem man sichere Schlösser an Türen und Fenstern anbringt, eine Alarmanlage installiert und Wertgegenstände sicher verwahrt. 2. Die Hausratversicherung bietet den besten Schutz für den eigenen Hausrat, da sie Schäden durch Einbrüche, Diebstähle und Vandalismus abdeckt. Es ist wichtig, eine Versicherung mit umfassendem Schutz und angemessener Deckungssumme abzuschließen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Ähnliche Suchbegriffe für Relational
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.